2026年油价破100美元?普通人应对通胀的3个财务策略
关键要点:
- 油价影响:布伦特原油冲向100美元,不仅是加油成本上升,更会带动物流、物价、出行等全面上涨
- 通胀冲击:月光族、存款单一族、无保障家庭三类人群受影响最大
- 应对策略:建立3层财务防御体系——应急资金+稳健增值+风险保障
- 配置建议:25-35岁重点配置意外+医疗险;35-45岁增加重疾+寿险;45岁以上关注养老规划
- 风险提示:增额寿等保险产品前5年退保有损失,适合5年以上长期资金规划
一、油价上涨的全链条影响
2026年9月,国际油价持续走高,布伦特原油迈向100美元关口。这不仅是能源市场的新闻,更是一场波及全民的经济信号。
1.1 直接成本上升
| 消费场景 | 成本变化 | 影响程度 |
|---|---|---|
| 私家车加油 | 每升上涨0.5-1元 | ⭐⭐⭐⭐⭐ |
| 公共交通 | 票价可能上调 | ⭐⭐⭐ |
| 物流运输 | 运费上涨10-20% | ⭐⭐⭐⭐ |
| 航空出行 | 燃油附加费增加 | ⭐⭐⭐⭐ |
数据来源:国家发改委、交通运输部
1.2 间接物价传导
油价上涨通过三个渠道传导至消费端:
渠道一:物流成本
– 运输成本占商品价格的10-30%
– 油价每涨10%,物流成本增加5-8%
渠道二:生产成本
– 化工、塑料、化肥等原材料涨价
– 终端消费品价格跟涨
渠道三:服务价格
– 外卖配送费上调
– 快递费用上涨
– 旅游成本增加
1.3 通胀压力加大
根据中国人民银行2026年二季度货币政策执行报告,CPI同比上涨2.8%,核心通胀压力显现。
这意味着什么?
– 存款实际收益为负(1年期定存利率1.5% < 通胀率2.8%)
– 购买力持续缩水
– 生活成本全面上升
二、通胀对不同人群的影响分析
2.1 受影响最大的三类人群
第一类:月光族
– 特征:收入固定,支出刚性强
– 痛点:物价上涨直接压缩可支配收入
– 风险:无储蓄缓冲,抗风险能力弱
第二类:存款单一族
– 特征:资金全部存放银行活期/定期
– 痛点:利率跑不赢通胀,实际购买力下降
– 计算:10万元存1年,利息1500元,通胀损失约1300元,实际收益仅200元
第三类:无保障家庭
– 特征:缺乏保险配置
– 痛点:一旦遭遇疾病或意外,需全额自费
– 风险:可能一夜返贫,动用全部积蓄
2.2 为什么保险配置在通胀期更重要?
原因一:锁定成本
– 保险费率随年龄增长而上升
– 年轻时投保,锁定低费率
原因二:确定给付
– 增额寿、年金险等产品的收益写入合同
– 不受市场利率波动影响
原因三:风险转移
– 将大额医疗支出风险转移给保险公司
– 保护家庭储蓄不被意外事件侵蚀
三、三层财务防御体系构建
3.1 第一层:应急资金(3-6个月生活费)
配置原则:
– 流动性优先,随时可取
– 安全性优先,保本保息
– 收益性次要,2%左右即可
推荐工具:
| 工具 | 收益率 | 流动性 | 风险等级 |
|---|---|---|---|
| 货币基金 | 1.8-2.2% | T+0 | 低 |
| 银行活期理财 | 2.0-2.5% | T+0/T+1 | 低 |
| 国债逆回购 | 2-4% | 1-7天 | 极低 |
配置金额:
– 单身:3个月生活费
– 已婚无孩:4个月生活费
– 有孩家庭:6个月生活费
3.2 第二层:稳健增值(锁定长期收益)
推荐工具对比:
| 产品类型 | 预定利率 | 收益确定性 | 适合期限 | 流动性 |
|---|---|---|---|---|
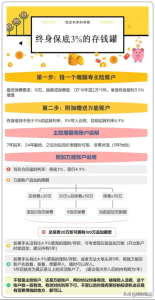
| 增额终身寿险 | 2.5% | 确定 | 10年以上 | 可减保/退保 |
| 年金险 | 2.5% | 确定 | 至约定年龄 | 固定领取 |
| 国债 | 1.6-2.0% | 确定 | 3-10年 | 可提前兑取 |
| 大额存单 | 1.9-2.3% | 确定 | 1-5年 | 可转让 |
数据来源:2026年8月市场数据
增额终身寿险详解:
产品特点:
– 预定利率2.5%,复利计息
– 现金价值写入合同,确定可得
– 支持减保、保单贷款,兼顾灵活性
收益测算(以某款产品为例):
| 缴费期 | 年缴保费 | 10年账户价值 | 20年账户价值 | 30年账户价值 |
|---|---|---|---|---|
| 10年 | 5万 | 约58万 | 约74万 | 约95万 |
| 10年 | 10万 | 约116万 | 约148万 | 约190万 |
注:以上数据为演示,实际以保险合同条款为准
适合人群:
– ✅ 有5年以上闲置资金
– ✅ 追求稳健收益,不愿承担波动
– ✅ 需要强制储蓄,克制消费冲动
– ✅ 有长期财务目标(教育金、养老金)
注意事项:
– ⚠️ 前5年退保有损失,现金价值可能低于已交保费
– ⚠️ 收益按复利计算,需长期持有才能体现优势
– ⚠️ 不同产品现金价值增长曲线不同,需仔细对比
3.3 第三层:风险保障(防止因病返贫)
基础保障配置方案:
| 险种 | 保额建议 | 年缴保费 | 核心功能 |
|---|---|---|---|
| 百万医疗险 | 200-400万 | 200-400元 | 报销住院费用 |
| 意外险 | 50-100万 | 100-300元 | 意外伤残/身故 |
| 重疾险 | 30-50万 | 3000-8000元 | 确诊即赔 |
| 定期寿险 | 50-100万 | 500-1500元 | 身故保障 |
不同年龄段配置建议:
25-35岁(职场新人):
– 重点:意外险 + 百万医疗险
– 预算:500-1000元/年
– 理由:年轻健康,重疾风险低,先解决高频低额风险
35-45岁(家庭支柱):
– 重点:重疾险 + 定期寿险 + 医疗险
– 预算:5000-10000元/年
– 理由:责任重,需覆盖收入损失和身故风险
45岁以上(准备养老):
– 重点:年金险 + 增额寿 + 医疗险
– 预算:视退休规划而定
– 理由:重疾保费高,转向储蓄型保险做养老准备
四、常见问题解答(FAQ)
Q1:通胀期买保险划算吗?
A:划算。保险费率与年龄挂钩,与通胀无直接关系。年轻时投保锁定低费率,且增额寿、年金险的收益写入合同,不受通胀影响。
Q2:增额寿和银行理财怎么选?
A:看资金用途。5年内要用的钱放银行理财;10年以上不用的钱放增额寿。增额寿前期流动性差,但长期收益确定;银行理财流动性好,但收益不确定。
Q3:油价上涨会影响保险价格吗?
A:直接影响有限。保险定价主要考虑死亡率、疾病发生率、投资收益等因素。但通胀可能间接影响医疗成本,进而影响医疗险定价。
Q4:现在配置保险还来得及吗?
A:保险配置越早越好。原因:①年龄越小保费越低;②身体健康时投保无门槛;③越早开始复利效应越明显。
Q5:增额寿的收益是确定的吗?
A:现金价值确定,演示收益仅供参考。写入合同的现金价值是确定的,但业务员演示的高档收益是假设数据,实际以合同条款为准。
Q6:有结节/三高还能买保险吗?
A:能,但可能除外或加费。甲状腺结节1-2级大概率标准体承保;3级可能除外甲状腺相关疾病;高血压需看具体分级和用药情况。不同公司核保尺度不同,可多试几家。
五、行动建议
5.1 立即行动清单
- 盘点现有保障:检查已有保单,确认保障缺口
- 测算应急资金:计算3-6个月生活费,存入货币基金
- 评估长期资金:梳理5年以上不用的资金,考虑增额寿配置
- 补齐基础保障:按年龄段配置医疗+意外+重疾
5.2 下一步行动
方案一:自助测算
– 使用在线保险计算器,输入年龄、预算,获取推荐方案
方案二:专业咨询
– 联系持牌保险规划师,根据家庭实际情况定制方案
方案三:对比分析
– 获取3-5款同类产品对比表,横向比较后决策
六、风险提示
- 收益演示风险:保险产品的收益演示数据仅供参考,实际收益以保险合同条款为准
- 流动性风险:增额寿、年金险等产品前期退保有损失,需确保资金长期不用
- 健康告知风险:投保时需如实告知健康状况,否则可能影响理赔
- 条款理解风险:购买前请仔细阅读保险条款,特别是免责条款和理赔条件
- 通胀风险:虽然保险产品可锁定部分收益,但长期通胀仍可能影响实际购买力
本文仅供参考,不构成具体投保建议。保险产品选择需根据个人实际情况,咨询专业人士后决策。
数据来源:
– 中国人民银行货币政策执行报告
– 国家发改委油价调整信息
– 中国保险行业协会统计数据
– 融360数字科技研究院
更新时间: 2026年9月8日
文章版权归作者所有,未经允许请勿转载。
保险条款太复杂?理财收益不会算?🤔
我们懂您的疑惑!
现在免费开放价值800元的专家1对1咨询福利,为您提供:
✅ 家庭保单专业梳理
✅ 产品优劣深度分析
✅ 量身定制理财&保障方案
机会难得,只为助您“一点就通”!
添加微信:bao_dian_tong 或者点击下方图片免费领取
与专业规划师聊聊,告别选择困难!👇